Domain hpkn.de kaufen?
Wir ziehen mit dem Projekt
hpkn.de um.
Sind Sie am Kauf der Domain
hpkn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hpkn.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Anfangsbestände
Top-Angebote
Produkte zum Begriff Anfangsbestände:


-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
Wie kann die Benutzerfreundlichkeit einer Webseite durch eine klare und intuitive Navigation, ansprechendes Design und gut strukturierte Inhalte verbessert werden, um die Nutzererfahrung zu optimieren?
Eine klare und intuitive Navigation ist entscheidend, um den Benutzern das Auffinden von Informationen zu erleichtern. Durch eine übersichtliche Menüstruktur und gut platzierte Suchfunktionen können Nutzer schnell zu den gewünschten Inhalten gelangen. Ein ansprechendes Design mit einer angemessenen Verwendung von Farben, Schriften und Bildern kann die Benutzerfreundlichkeit einer Webseite erheblich verbessern. Ein ästhetisch ansprechendes Layout kann die Aufmerksamkeit der Nutzer auf wichtige Inhalte lenken und das Gesamterlebnis angenehmer gestalten. Gut strukturierte Inhalte, die in sinnvollen Abschnitten und Unterabschnitten organisiert sind, ermöglichen es den Nutzern, relevante Informationen schnell zu finden. Eine klare Hierarchie und eine logische Anordnung von Inhalten **
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
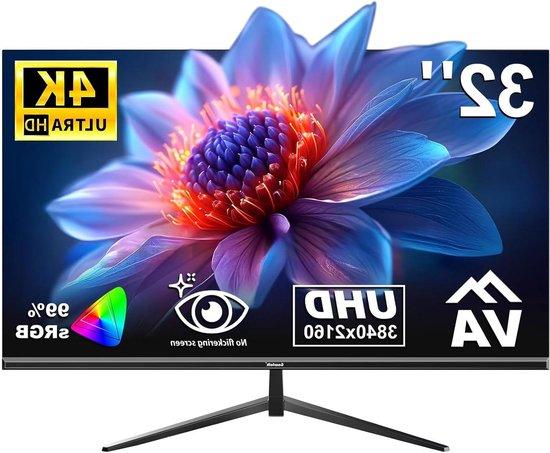
Computerbildschirm - 4K-Display - Visuelle Inhalte - Randloses Design - 32 Zoll - SchwarzErleben Sie atemberaubende Details mit diesem 81 cm (32 Zoll) 4K UHD-Display. Mit einer Auflösung, die viermal höher ist als Full HD, und 16,7 Millionen Farben, werden Filme, Spiele und Ihre Lieblingsinhalte mit unvergleichlicher Klarheit und Präzision zum Leben erweckt. Die 100% sRGB-Farbabdeckung sorgt für lebendige und realistische Bilder, was ein spektakuläres visuelles Erlebnis ermöglicht. Dieses Display ist ideal für Arbeit und Unterhaltung. Dank des VA-Panels genießen Sie einen weiten Betrachtungswinkel von 178 Grad ohne Farbverzerrung, perfekt für gemeinsames Fernsehen. Das ultradünne, randlose Design sorgt für ein elegantes, modernes Aussehen und spart wertvollen Platz auf Ihrem Schreibtisch. Die VESA-Montagemöglichkeit bietet Flexibilität für die Wandmontage, wodurch Ihr Arbeitsplatz organisiert bleibt. Genießen Sie komfortables Sehen, auch bei langen Sitzungen, dank der augenschonenden Technologie, die Flimmern eliminiert und schädliches blaues Licht filtert. Mit vielseitige563,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Samsung MagicINFO Hosting Remote ManagementLizenz bietet zentrale Fernverwaltung für Samsung Digital Signage und ermöglicht die Fernüberwachung von Geräten mit 24/7 NOC-Bundling. Samsung MagicINFO Hosting Remote Management ist eine Netzwerksoftware-Fernverwaltungslizenz, die Vor-Ort-Besuche und Serviceeinsätze eliminieren soll, indem sie zentralen Remote-Service und Monitoring bereitstellt, mit Plattform-Synchronisierung mit Ihrem Unternehmens-CRM für einen vollständigen Überblick über Hardware und Bildschirminhalte. Produkttyp: Lizenz Kategorie: Netzwerksoftware - System- und Fernadministration Bundling: 24/7 NOC Lizenzierung: 1 Lizenz Zentraler Remote-Service zur Geräteüberwachung Synchronisiert mit dem Unternehmens-CRM für Hardware- und Inhaltsübersicht Unterstützt effiziente Abläufe, indem Signage-Hardware und angezeigte Inhalte von einer zentralen Lösung aus sichtbar und verwaltbar bleiben.221,22 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
Ähnliche Suchbegriffe für Anfangsbestände
-
Vernon, Vaughn: Implementing Domain-Driven DesignImplementing Domain-Driven Design , Succeed with Domain-Driven Design (DDD), today's best-practice framework and common language for making design decisions that accelerate projects, keeping them on track while smoothly incorporating inevitable change. Vaughn Vernon's Implementing Domain-Driven Design builds on Eric Evans' seminal Domain-Driven Design , helping practitioners flatten the DDD learning curve, identify their best opportunities to apply DDD, and overcome common implementation pitfalls. Vernon presents concrete and realistic DDD techniques through examples from familiar domains, such as a Scrum-based project management application that integrates with a collaboration suite and security provider. Each principle is backed up by realistic Java examples, and all content is tied together by a single case study of a company charged with delivering a set of advanced software systems with DDD. Using this book's techniques, organizations can reduce time-to-market and build better software that is more flexible, more scalable, and better aligned to business goals. For software practitioners who are new to DDD, for those who've used DDD but not yet succeeded; and for DDD users who have experienced success and want to become even more effective. Readers will likely include software architects, systems anaysts, application developers, and project managers. , > , Erscheinungsjahr: 201302, Produktform: Leinen, Autoren: Vernon, Vaughn, Seitenzahl/Blattzahl: 656, Themenüberschrift: COMPUTERS / Software Development & Engineering / Systems Analysis & Design, Fachschema: EDV / Theorie / Informatik / Allgemeines, Fachkategorie: Systemanalyse und -design, Warengruppe: HC/Informatik, Fachkategorie: Software Engineering, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Addison Wesley, Verlag: Addison Wesley, Länge: 236, Breite: 180, Höhe: 41, Gewicht: 1282, Produktform: Gebunden, Genre: Importe, Genre: Importe, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200804352,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
-
Wie kann die Benutzerfreundlichkeit einer Webseite durch eine klare und intuitive Navigation, ansprechendes Design und gut strukturierte Inhalte verbessert werden, um die Nutzererfahrung zu optimieren?
Eine klare und intuitive Navigation ist entscheidend, um den Benutzern das Auffinden von Informationen zu erleichtern. Durch eine übersichtliche Menüstruktur und gut platzierte Suchfunktionen können Nutzer schnell zu den gewünschten Inhalten gelangen. Ein ansprechendes Design mit einer angemessenen Verwendung von Farben, Schriften und Bildern kann die Benutzerfreundlichkeit einer Webseite erheblich verbessern. Ein ästhetisch ansprechendes Layout kann die Aufmerksamkeit der Nutzer auf wichtige Inhalte lenken und das Gesamterlebnis angenehmer gestalten. Gut strukturierte Inhalte, die in sinnvollen Abschnitten und Unterabschnitten organisiert sind, ermöglichen es den Nutzern, relevante Informationen schnell zu finden. Eine klare Hierarchie und eine logische Anordnung von Inhalten **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.